חזית המחקר
קבלה ציבורית של מס נסועה ככלי להפנמת השפעות חיצוניות מתחבורה פרטית בעידן כלי הרכב החשמליים
סתו רוזנצוויג בית הספר לקיימות ושינויי אקלים ע"ש גודלמן זוננפלד, אוניברסיטת בן-גוריון בנגב; המחלקה לניהול, אוניברסיטת בן-גוריון בנגב ([email protected])
אביב שטרן מרכז מחקר רכב חשמלי במכון ללימודי תחבורה, אוניברסיטת קליפורניה בדייוויס (ארה"ב)
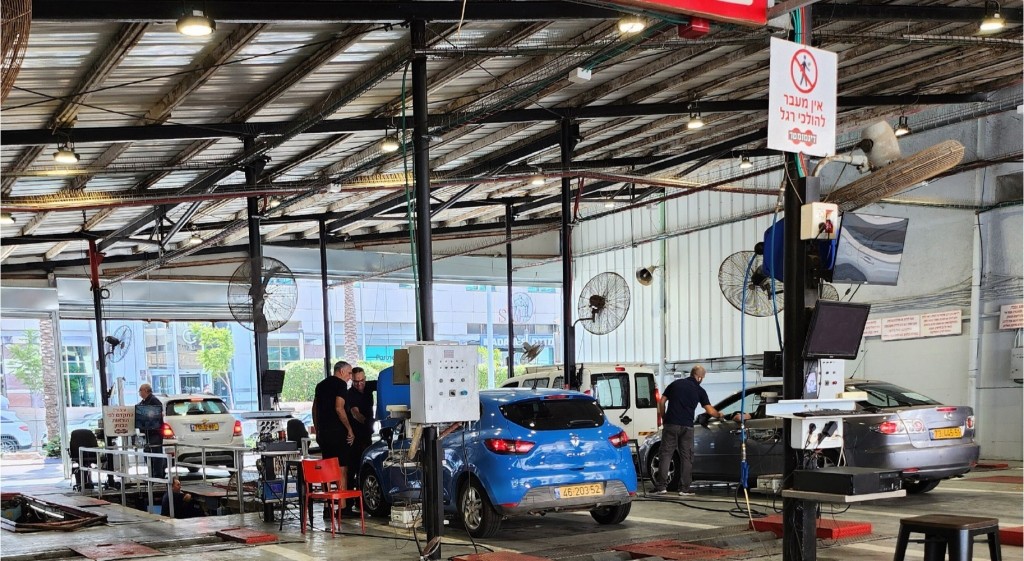
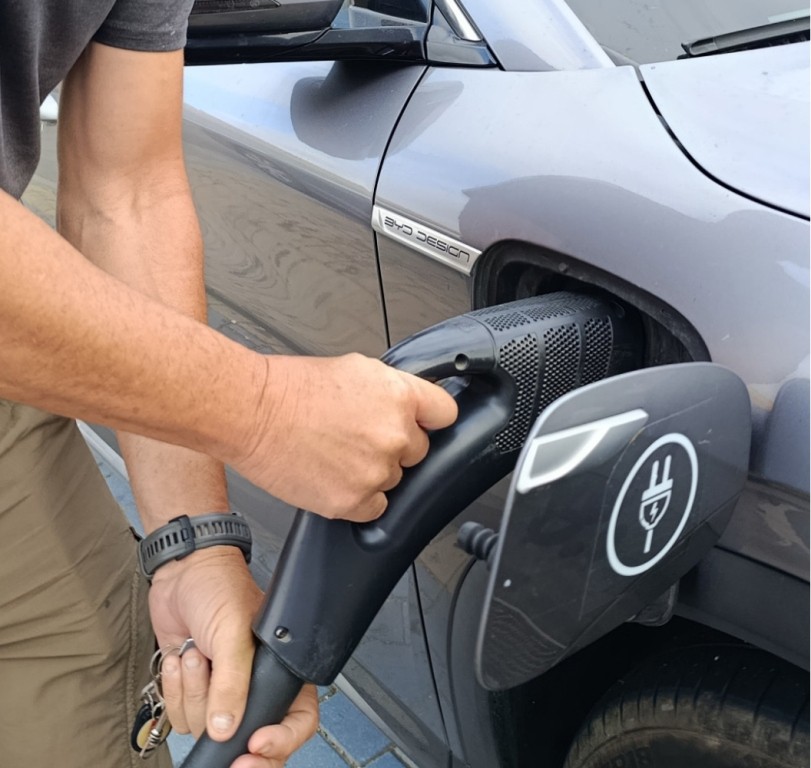
מכון לבדיקת רכב. בהוואי ובמקומות נוספים בעולם בעלי כלי רכב חשמליים יכולים לבחור בין תשלום לפי נסועה לבין תשלום שנתי קבוע עבור השימוש בכבישים, כתחליף לאגרת רישוי ייעודית | צילום: אהרון מזרחי / פיקיויקי. רישיון: CC BY 2.5
מאת
אופיר רובין
בית הספר לקיימות ושינויי אקלים ע"ש גודלמן זוננפלד, אוניברסיטת בן-גוריון בנגב; המחלקה לניהול ומדיניות ציבורית, אוניברסיטת בן-גוריון בנגבסתו רוזנצוויג
בית הספר לקיימות ושינויי אקלים ע"ש גודלמן זוננפלד, אוניברסיטת בן-גוריון בנגב; המחלקה לניהול, אוניברסיטת בן-גוריון בנגבאביב שטרן
מרכז מחקר רכב חשמלי במכון ללימודי תחבורה, אוניברסיטת קליפורניה בדייוויס (ארה"ב)מאת
אופיר רובין
בית הספר לקיימות ושינויי אקלים ע"ש גודלמן זוננפלד, אוניברסיטת בן-גוריון בנגב; המחלקה לניהול ומדיניות ציבורית, אוניברסיטת בן-גוריון בנגבסתו רוזנצוויג
בית הספר לקיימות ושינויי אקלים ע"ש גודלמן זוננפלד, אוניברסיטת בן-גוריון בנגב; המחלקה לניהול, אוניברסיטת בן-גוריון בנגבאביב שטרן
מרכז מחקר רכב חשמלי במכון ללימודי תחבורה, אוניברסיטת קליפורניה בדייוויס (ארה"ב)כלי רכב חשמליים צוברים פופולריות ברחבי העולם, ומציעים יתרונות כגון עלויות שימוש נמוכות, יעילות אנרגטית משופרת, הפחתת זיהום אוויר וצמצום התלות בדלקים. עם זאת, האימוץ המהיר של כלי רכב חשמליים יוצר גם אתגרים, שכן עלויות שימוש נמוכות מגבירות את היקף הנהיגה והגודש, והמשקל הגבוה יותר של כלי הרכב האלה מאיץ את שחיקת הכבישים ומגביר את חומרת התאונות עבור משתמשי דרך אחרים. נוסף על כך, עולות סוגיות אי-שוויון חברתי ומרחבי, שכן משקי בית מבוססים, שיכולים להרשות לעצמם לרכוש כלי רכב חשמלי ולהתקין עמדות טעינה, נהנים מרוב היתרונות, בעוד שמשקי בית בעלי הכנסה נמוכה נושאים במשותף בעלויות החיצוניות. כמו כן, הירידה בהכנסות המדינה ממיסי דלק מהווה אתגר משמעותי ברמה המשקית. מס נסועה עשוי לתת מענה לחלק מהאתגרים הללו באמצעות עידוד להפחתת נהיגה עודפת, קידום שוויון והחלפת ההכנסות הפוחתות ממיסי הדלק. אף על פי שקיימים פיילוטים במדינות אחדות, כמעט ואין עדויות אמפיריות על מידת הקבלה הציבורית של מס הנסועה. במחקר זה בחנו את הקבלה הציבורית באמצעות ניסויי בחירה בדידה. מהממצאים עולה שהציבור מעדיף מסגרת מיסוי אחידה לכל סוגי כלי הרכב במקום מערכות מס נפרדות לכלי רכב חשמליים ולכלי רכב מונעים בדלק. עם זאת, מס נסועה דיפרנציאלי ביחס לרמת הפגיעה הסביבתית של השימוש ברכב מתקבל באופן חיובי. לא נמצאה העדפה להנחה במס נסועה עבור כלי רכב חסכוניים יותר באנרגיה. מבחינת תקבולי המס, המשיבים העדיפו לייעד את הכנסות המס לשיפור תשתיות על פני קרנות לתיקון נזקי זיהום או גבייה שאינה עבור מטרה ספציפית (כחלק מתקציב המדינה). לא נמצאה העדפה מובהקת למס נסועה שמתחשב באלה הגרים בפריפריה, והממצא הזה מדגיש חששות לאי-צדק מרחבי בשימוש בכלי מדיניות זה.
על קצה המזלג
- עם עליית השימוש בכלי רכב חשמליים פוחתות הכנסות המדינה ממיסוי דלק, ונוצרים אתגרים חדשים: "אפקט ריבאונד" של נהיגה מרובה שניתן לייחסה לעלויות שימוש נמוכות, הגברת הגודש ושחיקה מואצת של כבישים.
- מס נסועה, הנגבה לפי מספר הקילומטרים שנוסע כלי הרכב, נועד להפנים את העלויות החיצוניות האלה ולהחליף את אובדן הכנסות המדינה.
- כדי לעודד שימוש בכלי רכב חשמליים יש לעצב מנגנון מיסוי שהציבור יתפוס כיעיל והוגן.
- במחקר נמצא שהציבור מעדיף מסגרת מיסוי אחידה שתהיה תקפה לכל סוגי כלי הרכב, ושייגבה בה תשלום גבוה יותר על נסיעה בכלי רכב מזהמים ועתירי פליטות.
- מתווה המיסוי המקודם כיום בישראל – המפריד בין גביית מס בלו על הדלק לבין גביית מס נסועה מכלי רכב חשמליים – עלול להיתקל בהתנגדות ציבורית ולעכב את המעבר לכלכלה דלת-פחמן.
מערכת אקולוגיה וסביבה
הלכה למעשה
נחום יהושע, ראש אגף תחבורה נקייה, משרד האנרגיה והתשתיות:
מדיניות מיסוי היא אחת משאלות המדיניות המשמעותיות ביותר בקידום תחבורה יעילה ובת-קיימא. מיסוי כלי הרכב, הדלק, הנסועה והגודש הם כלים הבאים לשרת מספר מטרות, שלעיתים מתנגשות: הכנסות פיסקליות, ריסון נסועה פרטית ועידוד שימוש בכלי רכב מעוטי פליטות ובעלי צריכת אנרגיה יעילה. מסקנות המחקר מצביעות על הצורך באימוץ של מס נסועה וכן על הקשיים שבו. הדבר יוצר דילמה: עידוד השימוש בכלי רכב נקיים באמצעות הקלות מיסוי בקנייה או בשימוש מצריך ויתור על הכנסות פיסקליות, ועשוי לעודד נסועה עודפת.
אין דרך פשוטה לרבע את המעגל, אבל יש פתרון קרוב לזה: לאמץ מנגנון מתן תמריצים לכלי רכב חשמליים, שיפעל מחוץ למערכת המיסוי, בדומה לנהוג באירופה ובארה"ב. כלומר, יש לקבוע ליבואני כלי הרכב יעדים מחייבים הולכים ועולים של שיווק כלי רכב נקיים. כך ניתן יהיה לשחרר את מערכת המס מהצורך לקדם מטרות סותרות, וניתן יהיה לפעול לקידום תחבורה נקייה בלי לעודד נסועה מיותרת או עודף כלי רכב על הכבישים. מנגנון זה, לפי הסוכנות הבין-לאומית לאנרגיה, הוא אחד הגורמים המשמעותיים ביותר לעידוד תחבורה חשמלית באיחוד האירופי. משרד האנרגיה והמשרד להגנת הסביבה מקדמים יחד מזה תקופה את הפתרון הזה.
מבוא
במסמך חזון משרד האנרגיה שפורסם ב-2019 נטען כי כניסת כלי רכב חשמליים מחייבת שינוי מבני באופן המיסוי בענף [1]. בפרט, נכתב כי "באשר למיסוי הדלק, הנחת המוצא הינה כי מערכת המס בישראל תתאים את עצמה לעולם נטול דלקים נוזליים ותמסה בדרך זו או אחרת את השימוש השוטף ברכב. לפיכך, לרכב החשמלי לא יהיה על פני זמן יתרון מיסוי בשימוש השוטף". בפועל, למרות עבודת מטה של משרדי הממשלה והצעות שונות, גם בתקציב המדינה לשנת 2026 לא ניתן עדיין מענה לצורך זה.
מס נסועה הוא כלי מדיניות להתמודדות עם האתגרים באימוץ כלי רכב חשמליים. זהו מנגנון שמפנים את העלויות החיצוניות על פי מרחק הנסיעה, ומאפשר התמודדות עם גודש, הפחתת נזקי תשתיות ופיצוי בגין הירידה בהכנסות המדינה ממיסי דלק [6]. עם זאת, למיסוי כזה יש גם חסרונות ידועים. הוא עלול להאט את קצב הקנייה של כלי רכב חשמליים ובכך את המעבר לכלכלה דלת-פחמן, ועשוי להיות רגרסיבי עבור קבוצות הנדרשות לנסיעות ארוכות, ללא חלופה יעילה, כמו תושבי הפריפריה.
בשנים האחרונות הפופולריות של כלי רכב חשמליים תופסת תאוצה ברמה הגלובלית. שנת 2024 הייתה שנת שיא במכירות, עם עלייה שנתית של כ-25%, והתחזיות מצביעות על המשך התחזקות המגמה בשנים הקרובות. לפי הסוכנות הבין-לאומית לאנרגיה (IEA), עד שנת 2035 שיעור כלי הרכב החשמליים המשווקים בעולם יעמוד על 50% מסך המכירות [10]. על אף יתרונותיהם הרבים של כלי רכב חשמליים והתרומה שלהם להפחתת פליטות, התפשטותם המהירה יוצרת שורה של אתגרים חדשים. ראשית, אף על פי שאין פליטות ישירות בשימוש ברכב, ישנן פליטות הנובעות מייצור החשמל, שאינן מגולמות במחיר, וכלי הרכב החשמליים ממשיכים לשאת עימם רבות מההשפעות החיצוניות השליליות המאפיינות כלי רכב המונעים בדלק, כגון גודש תחבורתי ותאונות דרכים. לכך מצטרף משקלם הגבוה, שמאיץ את בלאי הכבישים והתשתיות [8] ואת זיהום האוויר והקרקע מחלקיקי צמיגים, ומחריף את חומרת הפגיעות בקרב משתמשי דרך פגיעים יותר, כגון הולכי רגל ורוכבי כלי רכב דו-גלגליים רגילים, חשמליים וממונעים [17]. נוסף על כך, לכלי רכב חשמליים יש פוטנציאל גבוה ליצירת "אפקט ריבאונד", כלומר לכך שעלויות השימוש הנמוכות יעודדו שימוש תכוף יותר ברכב, שיוביל לעלייה כוללת בנסועה, ולכן גם בהשפעות החיצוניות הנלוות [18].
הניסיון העולמי של מדיניות מיסי נסועה של כלי רכב חשמליים עדיין מוגבל למדי. בריטניה היא המדינה הראשונה בעולם שחוקקה מס נסועה ייעודי עבור כלי רכב חשמליים. בנובמבר 2025 התקבלה בבריטניה החלטה על הטלת מס נסועה שייכנס לתוקף בשנת 2028, ויחול על כלי רכב חשמליים ורכבי פלאג-אין היברידיים בשיעור של 3 ו-1.5 פני למייל (כ-8 ו-4 אגורות לק"מ), בהתאמה. להחלטה יש התנגדות ציבורית המנומקת בטיעוני אי-צדק מרחבי, יוקר מחייה ואי-צדק בהתמקדות בכלי רכב חשמליים בלבד.
בשנים האחרונות גוברת ההכרה בצורך לבחון מודלים שונים של מיסי נסועה ושל הרלוונטיות שבהחלתם על כלי רכב חשמליים וכלי רכב המונעים בדלק. בפועל, מדינת ישראל דוחה את היישום של מס הנסועה פעם אחר פעם, ונראה כי החסם נובע, בין היתר, ממורכבות המערכת הפוליטית ומחשש מהתנגדות ציבורית. בהתאם לכך, מטרת מחקר זה היא לבחון איזה מבנה של מס נסועה עשוי לזכות בקבלה ציבורית רחבה, שתאפשר את יישומו, ובכך, באופן חלקי לפחות, את המעבר לכלכלה דלת-פחמן.
סקירת ספרות
בשנים האחרונות התרחב באופן משמעותי המחקר על אודות תגובות הצרכנים למדיניות סביבתית. בתוך גוף מחקר רחב זה בחן זרם ממוקד יותר את תגובות הצרכנים לתמריצים כלכליים בעולם הרכב, שמטרתם לקדם מעבר לכלי רכב חסכוניים באנרגיה ומזהמים פחות. המחקרים האלה מראים, למשל, שהנחות במס לכלי רכב חסכוניים באנרגיה אומנם הגבירו את מכירותיהם, אך גם הגדילו את טווחי הנסיעה, מה שהוביל בסופו של דבר במקרים מסוימים לעלייה בצריכת הדלק [19].
הספרות הכלכלית עוסקת בהרחבה במס נסועה כחלופה אפשרית למיסוי דלק. עם זאת, התימוכין האמפיריים לצעד הזה עדיין מוגבלים, בעיקר משום שמס הנסועה טרם יושם בקנה מידה רחב ובאופן מחייב. על כן, המחקרים נשענים בשלב זה בעיקר על הדמיות וניסויים [5].
בשנים האחרונות נצבר ניסיון ראשוני באמצעות פיילוטים ותוכניות חדשות, שאינן מוגבלות רק לכלי רכב חשמליים. בארצות הברית מספר מדינות בוחנות מיסוי מבוסס נסועה: אורגון הייתה חלוצה כבר בשנת 2015 עם תוכנית התנדבותית של "תשלום לפי מייל", המאפשרת לנהגים לבחור בין תשלום לפי נסועה לבין המשך תשלום מס על דלק באופן הרגיל [13]. הוואי יישמה לאחרונה הסדר דומה, המאפשר לבעלי כלי רכב חשמליים לבחור בין תשלום לפי נסועה לבין תשלום שנתי קבוע עבור השימוש בכבישים, כתחליף לאגרת רישוי ייעודית [9]. גם קליפורניה קיימה פיילוט בין אוגוסט 2024 לינואר 2025, שבו מתנדבים חויבו במס קבוע לפי היקף הנסועה (באמצעות קריאת מד מרחק, התקני ג'י-פי-אס או מערכות מובנות ברכב שדיווחו באופן אוטומטי על הנסועה) [4] .
בניו זילנד מופעלת שיטת מיסוי מובחנת לפי סוג ההנעה: כלי רכב פרטיים מונעי בנזין ממוסים במס הדלק, בעוד כלי רכב המונעים בדיזל, בחשמל או בצורה היברידית מחויבים בתשלומים מראש עבור היקף נסועה מוגדר (מסוג Road User Charges – RUC) [15 ,14].
אף על פי שהמקרים האלה משקפים עניין גובר במס נסועה ובהיבטים הטכניים של יישומו, הם מספקים מענה חלקי בלבד לשאלות רחבות יותר, הנוגעות לשינויי מדיניות מבניים ולמידת הנכונות של הציבור לקבל מס מסוג זה. מכאן עולה פער ידע מרכזי בספרות, שכן קיימות מעט מאוד עדויות שיטתיות הנוגעות לקבלה הציבורית של מיסוי מבוסס נסועה, ובפרט להשפעתם של מבני מס שונים ומאפייניהם על עמדות הציבור. על רקע המעבר המואץ לכלי רכב חשמליים מדובר בפער ידע משמעותי.
העדויות הניסוייות הקיימות, אף על פי שהן מצומצמות, מספקות מספר תובנות ברמה המקומית. מחקר הדמיה בפנסילבניה מצא כי מס נסועה בשיעור 2.4–3.2 סנט למייל (כ-5–7 אגורות לק"מ), עשוי להותיר כמחצית מהצרכנים עם נטל מס זהה לזה הקיים כמיסוי דלק או אף נמוך ממנו [12]. מחקר שדה באינדיאנה הראה כי צרכנים אינם מבחינים באופן ברור בין מס נסועה המבוסס על יעילות בצריכת האנרגיה לבין מס נסועה המבוסס על רמות זיהום [7]. נוסף על כך, בניסוי בחירה בדידה (הפירוט מופיע מטה בשיטות המחקר, Discrete Choice Experiments) שנערך בשווייץ נמצא כי מס נסועה על כלי רכב חשמליים עשוי לזכות בתמיכה ציבורית רחבה, בייחוד כאשר עיצוב המס מביא בחשבון מאפיינים כמו משקל הרכב והספק המנוע [11].
בהתבסס על ממצאים מהספרות נראה כי מס נסועה המתוכנן בקפידה עשוי להוות מקור הכנסה שייתפס כהוגן ובר-קיימא לאורך זמן [5, 11, 16]. עם זאת, התימוכין האמפירי לתגובות הצרכנים למס נסועה נותר מוגבל וחלקי, ומשאיר שאלות מהותיות פתוחות, בייחוד בכל הנוגע להבדלים בין מבני מס, הקשרים מוסדיים והשלכות של צדק חלוקתי.
שיטת מחקר
כדי לבחון את הקבלה הציבורית של מס נסועה בישראל השתמשנו בשיטה של ניסויי בחירה בדידה. הנחת העבודה בשיטה זו היא שניתן לכמת קבלה ציבורית באמצעות מדידת נכונות הפרטים לשלם [3]. פיילוט בקרב 203 משתתפים סיפק מידע מוקדם לצורך עיצוב ניסוי יעיל, שעל בסיסו גובשו מערכי הבחירה בניסוי המרכזי. בניסוי השתתפו 505 נשאלים (הגיל הממוצע 40, אחוז הנשים 50.9%) בעלי רכב או בעלי גישה קבועה לרכב (לפי סוג הנעה) במדגם מקוון מייצג של האוכלוסייה הבוגרת בישראל, ונאספו גם נתונים סוציו-דמוגרפיים נוספים המוצגים בטבלה 1. בניסוי הוצגו שלושה מבני מס: מצב קיים ללא מס נסועה, מס אחיד לכל ק"מ, ומס דיפרנציאלי לפי מאפייני כלי הרכב ומשק הבית. המשתתפים השלימו שישה מערכי בחירה, שבכל אחד שלוש אפשרויות לבחירה (סך הכול 3 x 6 x 505 = 9,090 תצפיות). הניתוח התבסס על תאוריית התועלת האקראית באמצעות מודל Mixed Multinomial Logit, שאִפשר ניתוח תוך התייחסות להטרוגניות של הנדגמים. כדי לגזור ערכי נכונות לשלם חישבנו את היחס בין מקדמי התכונות במודל לבין מקדם משתנה העלות. טבלה 2 מסכמת את תכונות מס הנסועה ואת רמותיהן בניסוי.
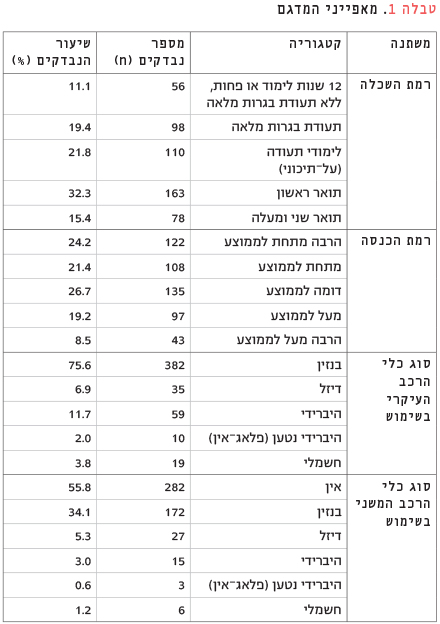
טבלה 1
מאפייני המדגם
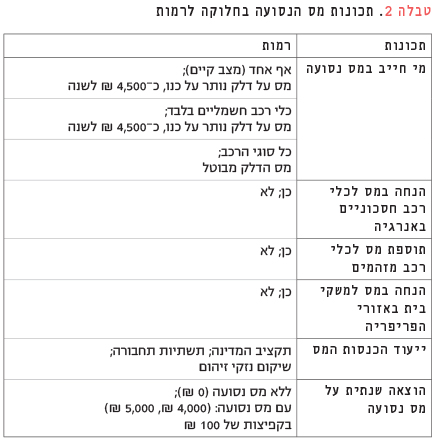
טבלה 2
תכונות מס הנסועה בחלוקה לרמות
תוצאות
הממצאים עבור נכונות הציבור לשלם מוצגים בטבלה 3. התוצאות מצביעות על כך שהציבור מעדיף שבעל הרכב החשמלי לא יהיה היחיד שמשלם מס נסועה. בפרט, ההעדפה שכל בעלי כלי הרכב ישלמו מס נסועה, ויבוטל מס הדלק, מתבטאת בנכונות לשלם של כ-3,830 ש"ח בשנה עבור האפשרות של התעריף הדיפרנציאלי ו-3,016 ש"ח בשנה עבור התעריף האחיד. מנגד, כאשר רק בעלי כלי רכב חשמליים משלמים מס נסועה בעוד שבעלי כלי רכב אחרים ממשיכים לשלם מס דלק, הנכונות לשלם פוחתת באופן מובהק בכ-316 ש"ח לשנה. ממצא זה מחזק את ההשערה כי מערכת שבה בעלי כלי רכב בעלי סוג הנעה שונה כפופים למיסוי שונה היא חלופה רצויה פחות בעיני הציבור.
עוד נמצא כי מיסוי גבוה יותר לבעלי כלי רכב עתירי פליטות מגדיל את הנכונות לשלם בכ-266 ש"ח, וייעוד הכנסות המס לתשתיות תחבורה מגדיל את הנכונות לשלם בכ-432 ש"ח לשנה. לא נמצא קשר מובהק בין יתר רכיבי מבנה המס – הנחות לבעלי כלי רכב חסכוניים באנרגיה או למשקי בית בפריפריה, ייעוד ההכנסות לשיקום נזקי זיהום – ובין מידת הנכונות לשלם.
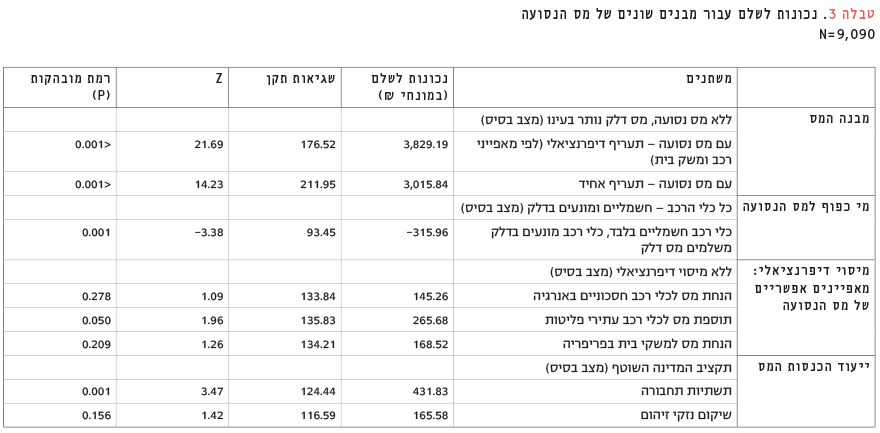
טבלה 3
נכונות לשלם עבור מבנים שונים של מס הנסועה
N=9,090
דיון ומסקנות
הממצא המרכזי שעולה מהמחקר הוא העדפה ציבורית להחיל את אותו מבנה מס על כלל בעלי כלי הרכב הפרטיים. לפיכך, ניתן להסיק כי הפעלת מערכת שמכפיפה בעלי כלי רכב בהנעה שונה למבני מס שונים עלולה להיתקל בהתנגדות מצד הצרכנים. ממצא זה אינו עולה בקנה אחד עם הקו שמשרד האוצר מקדם: לפי המתווה המוצע, בעלי כלי רכב מבוססי דלק ימשיכו לשלם מס בעת התדלוק, ואילו בעלי כלי רכב חשמליים יחלו לשלם מס נסועה בגובה 15 אגורות לק"מ [2]. יתרה מכך, מס נסועה על בעלי כלי רכב חשמליים בלבד עלול להרתיע צרכנים מלשקול קנייה של כלי רכב חשמלי, ובכך לעכב את המעבר לכלכלה דלת-פחמן. בראייה רחבה יותר מזו שנבדקה במאמר, ניתן להניח כי הפחתת מס הקנייה על כלי רכב חשמלי ומַעבר של הענף כולו למס נסועה שיחליף את מיסוי הדלק, עשויים להביא לתוצאות רצויות. בפרט, מיסוי דיפרנציאלי לפי היקף הנסועה ורמת הזיהום יזכה לקבלה ציבורית גבוהה, ויפחית רבות מההשפעות החיצוניות הנלוות לשימוש בכלי הרכב הפרטיים.
תודות
מחקר זה מומן בסיוע קרן המדען הראשי של משרד האנרגיה – מספר הסכם 222-11-084. המחקר קיבל אישור מוועדת האתיקה של אוניברסיטת בן-גוריון בנגב – אישור מספר 570-2.
- עם עליית השימוש בכלי רכב חשמליים פוחתות הכנסות המדינה ממיסוי דלק, ונוצרים אתגרים חדשים: "אפקט ריבאונד" של נהיגה מרובה שניתן לייחסה לעלויות שימוש נמוכות, הגברת הגודש ושחיקה מואצת של כבישים.
- מס נסועה, הנגבה לפי מספר הקילומטרים שנוסע כלי הרכב, נועד להפנים את העלויות החיצוניות האלה ולהחליף את אובדן הכנסות המדינה.
- כדי לעודד שימוש בכלי רכב חשמליים יש לעצב מנגנון מיסוי שהציבור יתפוס כיעיל והוגן.
- במחקר נמצא שהציבור מעדיף מסגרת מיסוי אחידה שתהיה תקפה לכל סוגי כלי הרכב, ושייגבה בה תשלום גבוה יותר על נסיעה בכלי רכב מזהמים ועתירי פליטות.
- מתווה המיסוי המקודם כיום בישראל – המפריד בין גביית מס בלו על הדלק לבין גביית מס נסועה מכלי רכב חשמליים – עלול להיתקל בהתנגדות ציבורית ולעכב את המעבר לכלכלה דלת-פחמן.
מערכת אקולוגיה וסביבה
נחום יהושע, ראש אגף תחבורה נקייה, משרד האנרגיה והתשתיות:
מדיניות מיסוי היא אחת משאלות המדיניות המשמעותיות ביותר בקידום תחבורה יעילה ובת-קיימא. מיסוי כלי הרכב, הדלק, הנסועה והגודש הם כלים הבאים לשרת מספר מטרות, שלעיתים מתנגשות: הכנסות פיסקליות, ריסון נסועה פרטית ועידוד שימוש בכלי רכב מעוטי פליטות ובעלי צריכת אנרגיה יעילה. מסקנות המחקר מצביעות על הצורך באימוץ של מס נסועה וכן על הקשיים שבו. הדבר יוצר דילמה: עידוד השימוש בכלי רכב נקיים באמצעות הקלות מיסוי בקנייה או בשימוש מצריך ויתור על הכנסות פיסקליות, ועשוי לעודד נסועה עודפת.
אין דרך פשוטה לרבע את המעגל, אבל יש פתרון קרוב לזה: לאמץ מנגנון מתן תמריצים לכלי רכב חשמליים, שיפעל מחוץ למערכת המיסוי, בדומה לנהוג באירופה ובארה"ב. כלומר, יש לקבוע ליבואני כלי הרכב יעדים מחייבים הולכים ועולים של שיווק כלי רכב נקיים. כך ניתן יהיה לשחרר את מערכת המס מהצורך לקדם מטרות סותרות, וניתן יהיה לפעול לקידום תחבורה נקייה בלי לעודד נסועה מיותרת או עודף כלי רכב על הכבישים. מנגנון זה, לפי הסוכנות הבין-לאומית לאנרגיה, הוא אחד הגורמים המשמעותיים ביותר לעידוד תחבורה חשמלית באיחוד האירופי. משרד האנרגיה והמשרד להגנת הסביבה מקדמים יחד מזה תקופה את הפתרון הזה.
Public Acceptance of a Mileage Tax as a Tool for Internalizing Externalities from Private Transportation in the Era of Electric Vehicles
Ofir Rubin [1, 2], Stav Rosenzweig [2, 3], and Aviv Steren [4]
[1] Department of Public Policy and Management, Ben-Gurion University of the Negev (Israel)
[2] Goldman-Sonnenfeldt School of Sustainability and Climate Change, Ben-Gurion University of the Negev (Israel)
[3] Department of Management, Ben-Gurion University of the Negev (Israel)
[4] Electric Vehicle Research Center, Institute of Transportation Studies, University of California, Davis (USA)
Electric vehicles are gaining popularity worldwide, offering advantages such as lower usage costs, improved energy efficiency, reduced air pollution, and decreased dependence on fossil fuels. However, the rapid adoption of electric vehicles also creates challenges: lower usage costs encourage increased driving and congestion, while the higher weight of these vehicles accelerates road wear and increases accident severity for other road users. In addition, issues of social and spatial inequality arise, as affluent households that can afford electric vehicles and home charging infrastructure capture most of the benefits, while lower-income households collectively bear the external costs. The decline in government revenues from fuel taxes also poses a significant macroeconomic challenge. A mileage-based road tax can address some of these challenges by discouraging excessive driving, promoting equity, and replacing declining fuel tax revenues. Although pilot programs exist in several countries, there is little empirical evidence on public acceptance of mileage-based taxation. This study examines public acceptance using discrete choice experiments. The findings indicate that the public prefers a uniform tax framework applied to all vehicle types rather than separate tax systems for electric and fuel-powered vehicles. However, mileage tax differentiated by the level of environmental damage associated with vehicle use is viewed positively. No preference was found for tax discounts for more energy-efficient vehicles. Regarding revenue use, respondents preferred allocating tax revenues to infrastructure improvements rather than to pollution damage funds or to non-earmarked general government revenue. Finally, a statistically significant preference was not found for a mileage tax that considers those living in the periphery, highlighting concerns about spatial equity in the use of this policy instrument.
מקורות
- טייטלבאום ש. 2025. רגע לפני 2026: האוצר עוד לא החליט על גובה המס לרכבים חשמליים. כלכליסט, 6 בנובמבר.
- משרד האנרגיה. 2019. יעדי משק האנרגיה לשנת 2030 – מסמך מדיניות.
- Bliemer MCJ and Rose JM. 2014. Designing and conducting stated choice experiments. In: Hess S and Daly A (Eds). Handbook of choice modelling. Edward Elgar Publishing.
- California State Transportation Agency. 2024. SB 339 Road charge collection pilot – Interim pilot report: A potential administrative process for a road charge system in California. California Department of Transportation.
- Dabush I, Battat I, Cohen C, and Lavee D. 2025. Who pays for the electric future? Simulating the fiscal and environmental impacts of mileage-based, user fees and BEV subsidies. Transport Policy 177: 103919.
- Davis LW and Sallee JM. 2020. Should electric vehicle drivers pay a mileage tax? Environmental and Energy Policy and the Economy 1(1): 65–94.
- Duncan D, Li D, and Graham JD. 2020. Tax rate design and support for mileage user-fees. Transport Policy 93: 17–26.
- Fares MY, Albdour A, and Lanotte M. 2024. Evaluation of potential electric vehicles load-induced damage on flexible pavements. Transportation Research Part D: Transport and Environment 136: 104475.
- Hawai'i Department of Transportation. 2025. Hawai'i's state road usage charge begins for electric vehicles on July 1.
- 2025. World Energy Outlook 2025. Paris: IEA.
- Levis A, Lichtin F, and Bernauer T. 2025. Compensating losses in fossil fuel tax revenues: First evidence of public support for a BEV mileage tax. Transport Policy 171: 359–369.
- Matthews HS, Fischbeck PS, Yuan C, et al. 2021. Assessment of prospective mileage-based fee system to replace fuel taxes for passenger vehicles in Pennsylvania. Final Research Report, Contract No. 69A3551747111.
- National Conference of State Legislatures. 2025. States look to mileage-based fees to replace gas tax revenue.
- New Zealand Ministry of Transport. 2022. Background to the road user charges (RUC) system.
- New Zealand Transport Agency. 2025. Buying a RUC licence.
- Sheldon TL. 2022. Evaluating electric vehicle policy effectiveness and equity. Annual Review of Resource Economics 14: 669–688.
- Steren A, Rosenzweig S, and Rubin OD. 2025. Is vehicle weight associated with risky driving behavior? Analysis of complete national records. Marketing Letters 36: 97–120.
- Steren A, Rubin OD, and Rosenzweig S. 2022. Energy-efficiency policies targeting consumers may not save energy in the long run: A rebound effect that cannot be ignored. Energy Research and Social Science 90(7): 102600.
- Yoo S, Koh KW, Yoshida Y, and Wakamori N. 2019. Revisiting Jevons’s paradox of energy rebound: Policy implications and empirical evidence in consumer-oriented financial incentives from the Japanese automobile market, 2006–2016. Energy Policy 133: 110923.
קריאה נוספת
אילו מסרים ישכנעו את הציבור לעבור למכוניות מזהמות פחות? המחקר מציע עיצוב תווית זיהום ואנרגיה של מכוניות בישראל שייתן תמריץ לרכישת כלי רכב חשמלי בהשוואה לכלי רכב מונע בדלק מחצבים.
סקרלט ג, רוזנצוויג ס ורובין א. 2023. שימוש בכלים מתחום הכלכלה ההתנהגותית במטרה לזרז מעבר לכלי רכב בהנעה חשמלית. אקולוגיה וסביבה 14(4).
כיצד ניתן לדעת אם המעבר שלנו לכלי רכב חשמליים כדאי כלכלית? באילו תנאים הוא כדאי ובאילו תנאים פחות?
אילון א, ליבס ע, רוזנטל ג וגבאי ד. 2015. העלויות האמִתיות של בעלות על רכב חשמלי והיברידי בישראל – מתי זה כדאי? אקולוגיה וסביבה 6(3): 195–197.
מדוע בכלל יש מס על רכישת מכוניות ומה השיקולים בקביעת גובה המס על רכב בכלל ועל רכב חשמלי בפרט?
פודמס – הפודקסט של רשות המיסים. פרק 17: רכבים חשמליים.

 מהדורה מודפסת