נקודת מבט
איגרות חוב בשירות הקיימות
יעל איפרגן גיני SDG ישראל ([email protected])
הדמיית קו המטרו. מימון ההעתק שנדרש להקמת המטרו נעשה, בין השאר, על-ידי גיוס אג"ח | באדיבות נת"ע
כל משק, פרטי או ממשלתי, שואף להתקיים שנים רבות. כדי להצליח בכך, יש צורך בתכנון לאורך זמן ובהתאמה בין הצריכה השנתית לבין החיסכון. שוק ההון הוא האמצעי היעיל לחיסכון: הוא מאפשר להעביר משאבים מן העתיד להווה, ולהפך. לדוגמה: איגרות חוב (אג"ח) מאפשרות לממשלה או לחברות להקדים שימוש במשאבים באמצעות חוב, ומצד שני מאפשרות לממשלה ולמשקיעים לוותר על צריכה בהווה כדי ליהנות מתשואה בעתיד. מדינות וחברות מגייסות כסף בהווה, ומתחייבות להשיבו בעתיד, בתוספת תשואה, מתוך כוונה לייצר משאבים שיאפשרו את החזרת ההלוואה. המטרה היא לאפשר השקעה בתשתיות ובפיתוח עתידי, תוך יצירת ביטחון למשקיעים, ובכך לאפשר צמיחה כלכלית ותכנון לטווח הארוך. ולכן, הנפקות תלויות באופן מהותי ביכולת לצפות את אתגרי הדורות הבאים ולהתחשב בהם.
שתי המערכות – הכלכלית והאקולוגית – מתאפיינות בשימוש יתר במשאבים בהווה, שהשלכותיו יתבררו בעתיד. המשק הכלכלי, באמצעות חוב והון, מקדים שימוש במשאבים ומצפה לתשואה עתידית המבוססת על ניצול יתר של הון טבעי, שעלול להוביל לשחיקה ואף לפגיעה ביכולת הייצור העתידית. לפיכך, נדרש ניהול סיכונים מושכל, המשלב בין שיקולים פיננסיים לשיקולי קיימות. פרספקטיבה זו מאפשרת לראות במשבר האקולוגי לא רק משבר סביבתי, אלא גם משבר כלכלי הנוגע לניהול סיכונים והון – הון טבעי והון ציבורי ופרטי.
מהמהפכה התעשייתית (בסביבות שנת 1800) ועד לשנת 2050 תגדל אוכלוסיית העולם בשיעור של פי 10, והצריכה לנפש תגדל פי 10 לפחות. כלומר, הצריכה העולמית תגדל פי 100 או יותר במהלך כ-250 שנים. זהו עומס יתר שכל המערכות האקולוגיות אינן יכולות לעמוד בו. המושג Earth Overshoot Day מדגים היטב את עומק המשבר [1]. זהו היום בשנה – שבשנת 2025 חל ב-24 ביולי – שהאנושות חוצה בו את סף המשאבים המתחדשים שהטבע מסוגל לייצר בשנה אחת, ומנקודת זמן זו הכלכלה העולמית פועלת על "אשראי אקולוגי". דפוס פעילות זה ממחיש כי הגירעון האקולוגי הוא למעשה גירעון כלכלי עמוק, שמקורו בניצול יתר של הון טבעי.
ככל שהגירעון האקולוגי גדל, גדל הפער בין צורכי הפיתוח בר-הקיימא לבין היקף המימון הזמין, אך התופעה אינה מקבלת ביטוי בדו"חות כלכליים. לפי הערכות הבנק העולמי [3], נדרשות השקעות של 7–10 טריליון דולר בשנה(!) לצורך התאמת מערכות מזון, אנרגיה ופסולת לאתגרי הקיימות. סכום זה הוא 9%–6 מהתפוקה העולמית השנתית (העומדת על 110 טריליון דולר). לעומת זאת, על פי הבנק העולמי, רק כ-6.2 טריליון דולר מתויגים כאג"ח בתחום הקיימות (אג"ח ירוקות, אג"ח חברתיות או אג"ח מקיימות) [4] (איור 1), ורק 1.57 טריליון דולר מושקעים כיום בהשפעה חברתית-סביבתית [2]. כל יתר ההשקעות והאג"ח מוכוונות למטרות אחרות.
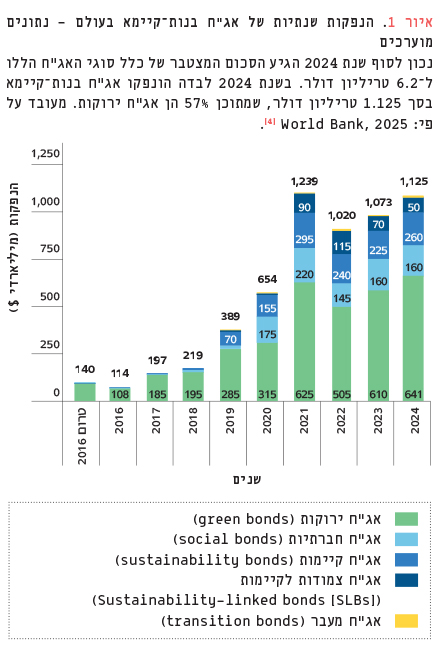
איור 1
הנפקות שנתיות של אג"ח בנות-קיימא בעולם – נתונים מוערכים
נכון לסוף שנת 2024 הגיע הסכום המצטבר של כלל סוגי האג"ח הללו ל-6.2 טריליון דולר. בשנת 2024 לבדה הונפקו אג"ח בנות-קיימא בסך 1.125 טריליון דולר, שמתוכן 57% הן אג"ח ירוקות. מעובד על פי: World Bank, 2025 [9].
מערכת כפולה זו של חובות יוצרת את תופעת "הגירעון הכפול": הגירעון הפיסקלי – המבוסס על מנועי צמיחה ישנים התומכים בצריכה גבוהה של משאבי טבע, והגירעון האקולוגי – המבוסס על שחיקת ההון הטבעי. לפיכך, אם לא ננהל נכון את הסיכונים, בעתיד לא יהיה כסף להחזיר למשקיעים, ויחסרו משאבי הטבע שהמערכת הכלכלית התבססה עליהם.
על רקע הגירעון הכפול התרחב בעשור האחרון השימוש באגרות חוב מתויגות בתחום הקיימות, המבקשות להכווין את שוק ההון אל עבר מטרות סביבתיות וחברתיות. המדינות המובילות (בהן סין, ארה"ב ובריטניה) עיצבו מסגרות מימון ירוקות המאפשרות גיוס הון בהווה לצורך שיקום מערכות טבע או מימון מעבר למערכות אנרגיה, תחבורה ומזון בנות-קיימא. ישראל הצטרפה למגמה עם הנפקת אג"ח ירוקה ראשונה בשנת 2023.
כאשר אג"ח המתויגות בתחום הקיימות אינן מנוהלות כהלכה, קיימת מגבלה מהותית. האג"ח האלה אינן יכולות להישען על "שוק חופשי", והן מחייבות התערבות ממשלתית פעילה ואסדרה (רגולציה) תומכת, הממסגרת את פעילות השוק החופשי בהתאם למגבלות הסביבתיות והחברתיות. לשם כך, הממשלה חייבת לתרגם את הערכים החברתיים והסביבתיים לערכים מוניטריים ולהכניס אותם לחשבונאות הלאומית. האסדרה של שוק ההון חייבת להתייחס לאתגרי הקיימות, מפני שהמערכות הכלכליות בצורתן הנוכחית אינן מתייחסות לכך. רק על-ידי תיאום בין המאסדרים יתאפשר קידום של השקעות שמייצרות השפעה חיובית, ולא רק שורת רווח בשוק ההון.
ניתן ללמוד זאת מהניסיון של ישראל בעשורים הראשונים לקיומה. במהלך תקופה זו היא השתמשה באג"ח ייעודיות למערכת הפנסיה, הביטוח וקופות הגמל, שהיו צמודות מדד, בעלות תשואה ריאלית של 5% לפחות ובלתי סחירות. האג"ח הייעודיות שימשו מנגנון תכנוני לפיתוח ולא רק כלי פיננסי, בכך שיצרו תקציב פיתוח לצד תקציב המדינה, שהממשלה קבעה עבורו את מטרות הפיתוח. כל אלה היו מנוע מרכזי לבניית המדינה, שאִפשר מימון ופיתוח של תשתיות, כגון מים, חשמל, דיור, תעשייה ותחבורה.
צו השעה הוא להשתמש במודל זה לצורך פיתוח בר-קיימא, תוך עיצוב מחדש של אג"ח בתחום הקיימות (באמצעות המדינה או שוק ההון) על בסיס היעדים לפיתוח בר-קיימא (SDG) שהוסכמו על-ידי כל המדינות החברות באו"ם. בדרך זו האג"ח ישמשו תשתית מימון למעבר למערכות ולתשתיות מקיימות. המנגנונים לניהול אג"ח בתחום הקיימות יבטיחו שהן לא יהפכו למוצר סִמלי, אלא לאמצעי מימון ישים ולכלי מאקרו-כלכלי המכוון לשינוי מערכתי.
לסיכום, אנו מציעים להתייחס אל אג"ח בתחום הקיימות כאל אג"ח בין-דוריות. באפשרותן להפוך את שוק ההון ממנגנון של צריכת יתר בהווה למנוע של צמיחה, דרך השקעות בשיקום מערכות טבע, בבניית תשתיות עמידות וביצירת יציבות כלכלית-פנסיונית. אג"ח בתחום הקיימות יגשרו בין כלכלה סביבתית לבין מדיניות פיסקלית, ויחברו בין אינטרסים כלכליים ובין צורכי הסביבה והחברה.
מקורות
- Global Footprint Network. Earth Overshoot Day 2025 falls on July 24th – Correcting humanity’s largest market failure.
- Hand D, Ulanow M, Pan H, and Xiao K. 2024. Sizing the impact investing market 2024. New York: The Global Impact Investing Network (GIIN).
- Vorisek D and Yu S. 2020. Understanding the cost of achieving the Sustainable Development Goals. Policy Research Working Paper 9146. World Bank Group.
- World Bank. 2025. Labeled sustainable bonds – Market update – February 2025.

 מהדורה מודפסת