נקודת מבט
מתמחור פחמן כאמצעי אסדרה לארגז כלים ניהולי – גשר בין ערך עסקי, סיכון וקיימות
גתית פנקס פרקטיקת ייעוץ הקיימות, Deloitte ישראל
אבשלום כהן פרקטיקת ייעוץ הקיימות, Deloitte ישראל
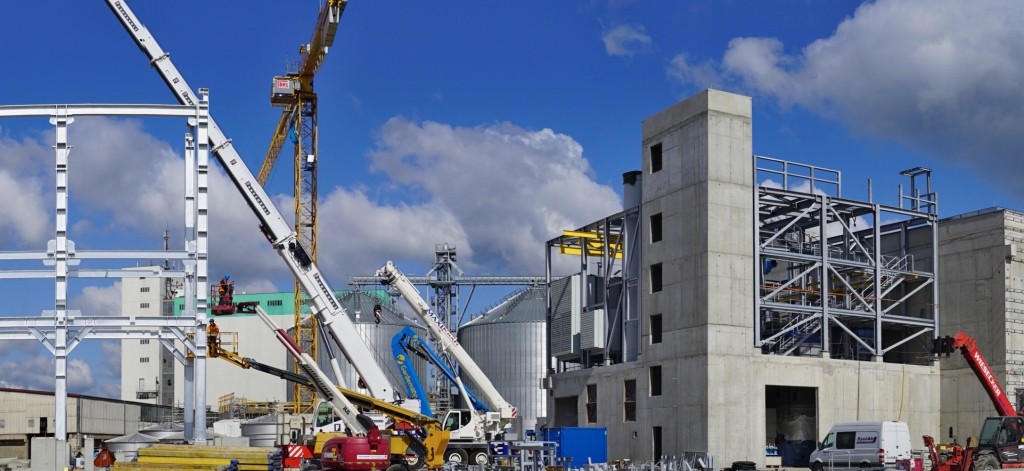
חברה המתכננת הקמת מתקן ייצור עשויה לבחור בתחילה בתמחור פחמן פנימי, המאפשר לה לבחון חלופות טכנולוגיות ותפעוליות תוך שקלול השפעות סביבתיות וכלכליות. לאחר מכן, בשלב ההפעלה, ייתכן שתבחר להסתמך על תמחור פחמן מבוסס מחירי שוק או מיסי פחמן כדי להעריך את הסיכון הכספי המיידי ולכוון את מאמצי ההפחתה לפעולות בעלות כדאיות כלכלית בטווח הקצר-בינוני. כך ניתן לשלב בין ראייה אסטרטגית לטווח הארוך לבין ניהול סיכונים ותמריצים בטווח המיידי | צילום: wdreblow0/ pixabay
מאת
אירנה בן יקר
פרקטיקת ייעוץ הקיימות, Deloitte ישראלגתית פנקס
פרקטיקת ייעוץ הקיימות, Deloitte ישראלאבשלום כהן
פרקטיקת ייעוץ הקיימות, Deloitte ישראלמאת
אירנה בן יקר
פרקטיקת ייעוץ הקיימות, Deloitte ישראלגתית פנקס
פרקטיקת ייעוץ הקיימות, Deloitte ישראלאבשלום כהן
פרקטיקת ייעוץ הקיימות, Deloitte ישראלבשנת 2023 אישר האיחוד האירופי מנגנון המטיל מס פחמן על יבוא מוצרים (CBAM – Carbon Border Adjustment Mechanism) במטרה לצמצם העברת פליטות פחמן וכדי להשוות תנאי תחרות בין יצרנים אירופיים ליצרנים מחוץ לאירופה. בשלב הראשון נקבעה חובת דיווח על פליטות פחמן לאורך מחזור החיים של מוצרים מענפים מסוימים, ובשנת 2026 צפוי להיכנס לתוקף רכיב מס גבול נוסף, המחושב בהתאם למחיר הפחמן באיחוד. המשמעות היא שתמחור פליטות פחמן יוצא מדו"חות הקיימות הישֵר לליבת הסחר, התמחור וההשקעות.
מנגנון זה מהווה ביטוי למגמה עולמית רחבה יותר: תמחור פחמן (כלומר, מתן ערך כספי לפליטה שלו) הופך בהדרגה לכלי ניהולי מרכזי בארגונים. מחקר של Deloitte ו-Value Balancing Alliance מדגיש כי תמחור פחמן לא נועד רק לעמידה בדרישות האסדרה (רגולציה) או לניהול סיכונים הנוגעים למעבר לכלכלה דלת-פחמן, אלא יכול לשמש מנוף ליצירת יתרון תחרותי וערך עסקי, לקידום חדשנות, לשיפור יעילות, לקביעת סדר עדיפויות להשקעות ולחיזוק עמידות אסטרטגית לטווח ארוך [3].
במחקר נמצא שאחת הטעויות הנפוצות בקרב מנהלים היא החיפוש אחר "מחיר אחיד" לפחמן, שיתאים לכל צורך. בפועל, קיימות שיטות שונות לתמחור פחמן, וכל אחת מהן משרתת מטרות עסקיות שונות.כפי שהבנק העולמי מדגיש [4], חשוב להתאים את כלי התמחור להקשר הספציפי של ההחלטה, ולכן, נכון להתייחס לתמחור פחמן כאל ארגז כלים מגוון, שניתן לבחור ממנו את השיטה המתאימה ביותר לכל מטרה עסקית. לעיתים אף מומלץ לשלב מספר שיטות לתמחור פחמן בהתאם לצורכי הארגון. להלן המתודולוגיות העיקריות לתמחור פחמן:
- תמחור לפי מחיר שוק, המשקף את מחיר הפחמן בפועל בשוק מסוים;
- תמחור מבוסס מס פחמן, הנקבע מכוח מנגנון אסדרה;
- תמחור פחמן פנימי, שקובעת החברה עצמה כדי להטמיע שיקולי פחמן בתקציב ובהשקעות, אף בהיעדר מחיר חיצוני;
- תמחור מבוסס עלויות הפחתה, הנקבע בהתאם למחיר המוערך להפחתת פחמן באמצעות השקעה בפעולות או בטכנולוגיה;
- תמחור בהתאם לעלות החברתית של פחמן, המשקף את הערכת הנזק הכולל לחברה ולסביבה מהפליטה.
לצד שיטות התמחור קיימים כלים משלימים, כגון מחירי קרדיט הפחמן בשווקים וולונטריים, תעודות אנרגיה ממקורות מתחדשים או עלויות לכידה והטמנה של פחמן.
בחירת שיטת תמחור הפחמן המתאימה תלויה בשלושה ממדים מרכזיים (טבלה 1):
- שלב הניהול – האם מדובר בתכנון אסטרטגי, בקביעת יעדים, ביישום בפעילות השוטפת או בדיווח חיצוני וכו';
- ההקשר העסקי – לדוגמה, החלטות בתחומי אסטרטגיה עסקית, שיווק, כספים, מחקר ופיתוח;
- פרספקטיבה – האם ההחלטה נוגעת לכלל החברה, למערך ייצור מסוים או לסביבה הרחבה.
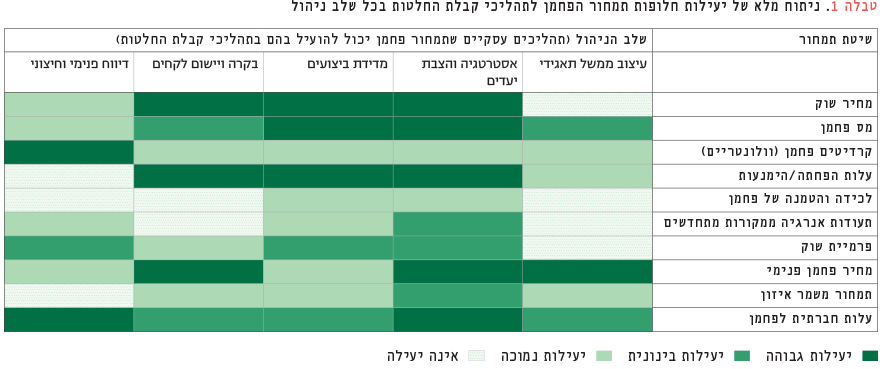
טבלה 1
ניתוח מלא של יעילות חלופות תמחור הפחמן לתהליכי קבלת החלטות בכל שלב ניהול
בהחלטות הנוגעות לביצועים מיידיים (למשל עלות ציות לאסדרה חדשה), מומלץ להשתמש בכלי תמחור פחמן המבוססים על מחירי שוק או מיסי פחמן, שכן הם משקפים עלות קיימת וחשיפה מיידית. לעומת זאת, בהחלטות אסטרטגיות ותפעוליות לטווח הארוך יש יתרון לשימוש בתמחור פחמן פנימי או בתמחור מבוסס עלות הפחתה, המאפשרים השוואה בין חלופות וזיהוי השקעות עמידות. בהחלטות ארוכות-טווח הדורשות תקשורת עם בעלי עניין, תמחור פחמן מבוסס עלות חברתית מספק תמונה כוללת של ההשפעות והסיכונים, אם כי בפועל הוא נפוץ בהחלטות עסקיות שוטפות.
למרות המודעות הגוברת לחשיבותו של תמחור הפחמן ארגונים רבים נוטים להתמקד בכלים קצרי-טווח (Corporate Short-termism) [3] שמטרתם בעיקר עמידה בדרישות האסדרה. גישה זו עלולה להוביל להחמצת ניהול סיכוני מעבר פיננסיים ולהפסד הזדמנויות אסטרטגיות. מהסקר המוזכר בדו"ח, שבוצע בקרב 15 חברות מובילות בתחום הקיימות, עולה כי מרבית החברות מסתמכות בעיקר על מנגנוני תמחור מבוססי תמחור פנימי, מיסי פחמן או מחירי שוק עכשוויים, בעוד ששיטות המבוססות על עלות הפחתה או העלות החברתית של פחמן כמעט ואינן מיושמות בהחלטות ניהוליות. כך, הכלים הנפוצים הם אלה שמסייעים לחברות להיתפס כמתקדמות, בעוד שייתכן שבפועל הם פוגעים ביכולת קבלת החלטות בראייה אסטרטגית ארוכת-טווח.
בשנים האחרונות ניכרת מגמה של התקרבות הדרגתית של מחירי שוק ומיסי פחמן לערכים המשקפים את העלות החברתית של פליטות הפחמן. משמעות הדבר היא שהפער בין העלות הישירה לעסק לבין העלות הכוללת לחברה ולסביבה הולך ומצטמצם. מבחינה ניהולית, השקעות בהפחתת פליטות שנראות כיום כדאיות פחות במחירים עכשוויים, עשויות להפוך להשקעות עמידות ומשתלמות. לכן, פעולה מוקדמת בתחום הפחתת הפליטות יכולה להניב יתרון תחרותי ולצמצם עלויות עתידיות, בעוד דחיית צעדים עלולה להוביל להוצאות גבוהות יותר בטווח הארוך, בהנחה שמחירי הפחמן ימשיכו לעלות ולהתקרב לעלות החיצונית.
מבקר המדינה התריע ב-2024 על סיכון תחרותי לחברות ישראליות: בהיעדר יישום אפקטיבי של מס פחמן, הן עלולות להיחשף למנגנון CBAM ולשלם מיסי גבול באירופה [1]. בשנת 2025 הוחל בישראל מס פחמן באמצעות העלאת הבלו על דלקי מחצבים, לצד מתווה סיוע לתעשייה שכולל החזר כמעט מלא על תוספת המס עד לסוף העשור. שילוב זה עורר ביקורת [2], בין היתר בשל החשש שההחזרים מפחיתים את התמריץ להפחתת פליטות בטווח הקצר, וכן בשל העובדה שתוספת המס אינה מוצגת כרכיב פחמן שקוף ומובחן בתוך מס הבלו, והבלו עצמו חל רק על דלקים ולא על כלל הפליטות העסקיות. נכון להיום, לא ברור אם המס המקומי יוכר לניכוי מול המנגנון של האיחוד האירופי, המבוסס על מיסוי תכולת הפחמן במוצרים לאורך שרשרת הערך.
במצב זה, מומלץ לחברות ישראליות לשקול לפעול באופן יזום ופרואקטיבי באמצעות נקיטת צעדים פרקטיים: בניית ארגז כלים לתמחור פחמן המתאים לסוגי החלטות שונים בארגון, ללא תלות באסדרה; הטמעת CBAM במודלים פיננסיים ובתמחור מוצרים והשקעות; השקעה במאמצי הפחתה מוקדמים במטרה לצמצם עלויות עתידיות ולחזק את העמידות התחרותית.
מקורות
- מבקר המדינה ונציב תלונות הציבור. 2024. פעולות ממשלת ישראל והיערכותה למשבר האקלים – ביקורת מעקב מורחבת (פרק 3: היבטים כלכליים, היבטי מיסוי והיבטים פיננסיים של שינויי האקלים).
- המשרד להגנת הסביבה. 2021. תמחור פחמן בישראל – מסמך מדיניות.
- Deloitte and Value Balancing Alliance. 2025. Aligning Carbon Valuation with Decision‑Making – Because Not All Equivalents Are Equivalent. September 2025.
- World Bank. 2024. 2024 Guidance Note on Shadow Price of Carbon in Economic Analysis. Washington (DC): World Bank.
 מהדורה מודפסת