נקודת מבט
כשהתמ"ג מטעה – חשבונות לאומיים בעידן של הון טבעי המתכלה במהירות
בנימין בנטל מרכז טאוב לחקר המדיניות החברתית בישראל
מאיה שדה מרכז טאוב לחקר המדיניות החברתית בישראל ([email protected])
מפעלי ים המלח. "לפי מוסדות פיננסיים מרכזיים בעולם היציבות הכלכלית העולמית ואיתנותם הפיננסית של הבנקים תלויות במגוון הביולוגי ובשמירה על משאבי הטבע" | צילום: Zairon / ויקימדיה. רישיון: CC BY-SA 4.0
מאת
אורלי אהרוני
מומחית למדיניות אקלים ורגולציה, פורום האקלים הישראליבנימין בנטל
מרכז טאוב לחקר המדיניות החברתית בישראלמאיה שדה
מרכז טאוב לחקר המדיניות החברתית בישראלמאת
אורלי אהרוני
מומחית למדיניות אקלים ורגולציה, פורום האקלים הישראליבנימין בנטל
מרכז טאוב לחקר המדיניות החברתית בישראלמאיה שדה
מרכז טאוב לחקר המדיניות החברתית בישראלבשנים האחרונות גוברת ההכרה שהכלכלה היא תת-מערכת בתוך הביוספרה ולא להפך. לפי מוסדות פיננסיים מרכזיים בעולם היציבות הכלכלית העולמית ואיתנותם הפיננסית של הבנקים תלויות במגוון הביולוגי ובשמירה על משאבי הטבע [2, 4, 5] . אחד המקורות המרכזיים לניתוח כלכלת המגוון הביולוגי הוא דו"ח דסגופטה [3]. בליבת הדו"ח עומדת ההכרה ששירותים מרכזיים של הטבע מתפקדים כמשאבים חינמיים המצויים בשימוש עודף באופן שיוצר השלכות הרסניות. מעבר לקיומו של כשל שוק מובנה בהיעדר מחיר לשירותי הטבע, הדו"ח מצביע על קיומו של כשל מוסדי עמוק באופן ההגדרה והמדידה של הצלחה.
השימוש העולמי בתוצר מקומי גולמי (תמ"ג, GDP) כמדד מרכזי לצמיחה כלכלית ולהצלחה הוא שימוש שגוי מעיקרו, משום שהוא מכוון למדידת זרמי תפוקה קצרי-טווח, ואין בו ביטוי לקיימות ולרווחה בין-דורית, התלויות במלאי הנכסים (stocks) ובפחת שלהם – ובפרט בפחת של ההון הטבעי. אין מדובר ברישום טכני ניטרלי, אלא ברכיב מוסדי המכַוון תמריצים, סדרי עדיפויות וניהול משאבים. מכאן, שעצם מדידת הצמיחה כזרם ולא כמאזן מאפשרת הצגה מוטעית של "הישגי צמיחה", בזמן שבפועל מתקיים דילול הרסני של מלאי הנכסים בלא שתירשם כל עלות הנובעת מכך, וגם אין ביטוי לרווחים העצומים הנובעים משירותי המערכת האקולוגית ולעלויות הנובעות מפגיעה בהם. התנהלות זו גורמת לכך שבפועל מתקיימת כלכלה המנותקת מהמציאות הפיזית שאנו חיים בה.
את עקרונות מערכת החשבונות הלאומיים (SNA – System of National Accounts) שהפעילות הכלכלית נמדדת בהם ברמה המצרפית, קובעת מאז 1953 בהסכמה בין-לאומית נציבות האו"ם לסטטיסטיקה (UN Statistical Commission). העיקרון המנחה הוא ההסתמכות על ערכי שוק נצפים. משתנה מרכזי שמערכת החשבונות הלאומיים מדווחת עליו הוא התמ"ג, המודד את ערכם של המוצרים והשירותים שנוצרו לשימושים סופיים (צריכה פרטית וציבורית, השקעה ויצוא), לרוב לאורך שנה ובמדינה נתונה. ה"ערך" הנמדד נובע ממחירי השוק, למעט ערכם של שירותי הממשלה שבדרך כלל אינם מסופקים באמצעות מנגנון השוק, וערכם נקבע על פי עלות הפקתם. הערך המתקבל הוא "גולמי", משום שהוא אינו מביא בחשבון פחת של ציוד ומבנים הנגרם בתהליך הייצור, גם כזה שנמדד בערכים כספיים [6].
אף על פי שבאופן מוצהר מערכת החשבונות הלאומיים מודדת פעילות כלכלית ולא שלוֹמוּת (well-being) [10], התמ"ג הפך למדד מרכזי להשוואה בין מדינות. השינוי שחל בתמ"ג של מדינה עם השנים מוגדר כ"צמיחה כלכלית". מידת השינוי בתמ"ג היא המשתנה שעל פיו נקבעת מידת ההצלחה של המדיניות הכלכלית הלאומית. בקרב כלכלנים קיימת הסכמה נרחבת שרוב הפעילויות הכלכליות הנמדדות על-ידי התמ"ג מניבות רווחה "נטו", אך לצידן נזקפות בתמ"ג גם פעילויות המתקנות נזקים (בפרט נזקי טבע) בלי התחשבות בנזק עצמו. בפרט, תחשיבי התמ"ג אינם כוללים השפעות חיצוניות שעל פי הגדרתן אינן נסחרות בשוק (למשל זיהום אוויר), וגם לא את הפגיעות של פעילויות כלכליות בערכי טבע וסביבה (למשל דלדול מאגרי מים וזיהומם).
מהכשלים שתוארו לעיל עולה כי יש לשנות את מדד ההצלחה לכזה שמודד עושר כולל (inclusive wealth – סכום "הערכים החשבונאים" של הון מיוצר, הון אנושי והון טבעי) ולהוסיף את חשבונאות ההון הטבעי למערכת החשבונות הלאומיים כתנאי הכרחי לתיקון. רק באמצעות שינוי פונקציית המטרה ניתן להתאים את ניהול הכלכלה למציאות שהיא מתקיימת בה. במילים אחרות, יש לכלול את משאבי הטבע, לרבות כל פחת בהם, במאזן הנכסים הלאומי.
אחד הגופים הראשונים שפעלו בכיוון זה הוא נציבות האו"ם לסטטיסטיקה, שאימצה ב-2012 את החשבונאות הסביבתית-כלכלית (System of Environmental-Economic Accounting – SEEA), שהורחבה מאז, כדו"ח נלווה לחשבונאות הלאומית. מערכת זו מבוססת על דו"חות פיזיים המאפיינים את מלאי המשאבים ואת השימוש התזרימי בהם. חלק מהנתונים בה ניתנים להמרה לערכים כספיים ולהטמעה במערכת החשבונאות הלאומית. באפריל 2025 אושרה באו"ם גרסה עדכנית של מערכת זו [10], המתייחסת לאופן הטמעתם של חשבונות מורחבים המודדים שלומוּת וקיימות [7, 8]. שינוי מהותי בגרסה החדשה הוא הדרישה לכלול בה את חישוב העלויות החיצוניות ואת דלדול משאבי הטבע הלא-מתחדשים כעלות בתהליך הייצור ולהדגיש את הפחתתם בתחשיבי התוצר המקומי הנקי (בניגוד לתוצר המקומי הגולמי, שכאמור מתעלם לחלוטין מהפחת לסוגיו השונים).
ההבדל העיקרי בין שתי מערכות החשבונאות הללו הוא שהחשבונאות הלאומית מודדת את יחסי הגומלין בין הכלכלה לסביבה שעוברים דרך השוק רק בערכים כספיים. לעומת זאת, החשבונאות הסביבתית-כלכלית מרחיבה מאוד את היקף המדידה ועוקבת אחר מאפיינים פיזיקליים וכימיים הנובעים מיחסי הגומלין הללו. בפרט, היא מדווחת על שינוי במלאים (למשל בכמות מי התהום) ועל איכותם (למשל מליחות ומזהמים). הדיווחים האלה הם בסיס הכרחי לכל ניתוח עלות–תועלת של ניצול משאבי טבע וסביבה. איור 1 מדגים את קשרי הגומלין בין שתי מערכות הדיווח, שהן בסיס הכרחי לכל ניתוח עלות–תועלת של ניצול משאבי טבע וסביבה.
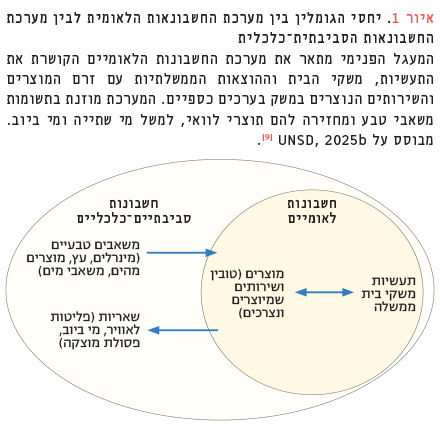
איור 1
יחסי הגומלין בין מערכת החשבונאות הלאומית לבין מערכת החשבונאות הסביבתית-כלכלית
המעגל הפנימי מתאר את מערכת החשבונות הלאומיים הקושרת את התעשיות, משקי הבית וההוצאות הממשלתיות עם זרם המוצרים והשירותים הנוצרים במשק בערכים כספיים. המערכת מוזנת בתשומות משאבי טבע ומחזירה להם תוצרי לוואי, למשל מי שתייה ומי ביוב. מבוסס על UNSD, 2025b [9].
דוגמה מרשימה למימוש עקרונות החשבונאות הסביבתית-כלכלית בהתאם לאיור 1 ניתן למצוא בתחשיבי המשרד הלאומי לסטטיסטיקה של בריטניה [6]. המשרד בנה בסיס נתונים המעריך את תרומת הטבע לכלכלה במונחים פיזיים וכספיים. לדוגמה, מוערך שבשנת 2022 הטבע סילק כמעט 1.4 מיליון טונות של מזהמים מהאוויר, המתורגמים לערך כספי של כ-2.2 מיליארד ליש"ט. כמו כן, ערכם ההוני של נכסי טבע שסיפקו שירותים לכלכלה בשנת 2022 נאמד בכ-1.8 טריליון ליש"ט, ושירותי המערכת האקולוגית השנתיים שהתקבלו מהם נאמדו בכ-87 מיליארד ליש"ט.
בישראל עוד ארוכה הדרך. הלשכה המרכזית לסטטיסטיקה אוספת נתונים על שימוש במשאבים סביבתיים, אך עדיין לא אימצה את הקריטריונים של החשבונאות הסביבתית-כלכלית. למשל, בתחום האנרגיה פרסמה הלמ"ס חשבון זרימת חומרים המפרט את ההפקה המקומית, היבוא והיצוא של מינרלים, דלקים, ביומסה ומתכות. למרות זאת, ובניגוד לעיקרון העומד בבסיס החשבונאות הסביבתית, לא בוצעה הערכה מקיפה של הנזקים שנובעים מההפקה של החומרים הללו [1]. גם בהקשר לשימוש בקרקע, שכידוע בישראל נחשבת למשאב במחסור, אין התייחסות לערך האקולוגי. הלמ"ס אוספת, מעבדת ומפרסמת נתונים על שטחים פתוחים בישראל, וכמה מהם מותמרים לשטחים בנויים, אולם הערך הכלכלי של משאב הקרקע אינו מחושב באופן שמביא בחשבון את תרומתן של המערכות האקולוגיות (בתי גידול, שירותי האבקה, ניקוז וחלחול מי גשמים, מיתון חום, לכידת פחמן ועוד). נראה כי למרות המודעות של גופי התכנון לחשיבות שימור השטחים הפתוחים, בפועל החלטות המדיניות אינן מכמתות את ערכם של השטחים הללו ואת חשיבות השמירה עליהם.
לסיכום, כל עוד הפחת של משאבי הטבע בישראל אינו נמדד ואינו נכלל במדדים שעל פיהם מוערכים פרויקטים והצלחה כלכלית, נוצרת אנומליה. הדבר יוצר עיוות, שבמסגרתו דילול והרס הון טבעי מביאים לתוצאה שנתפסת כרצויה, תוך שהמערכת הכלכלית ממשיכה להתנגש עם גבולות הביוספרה, והחלטות מדיניות מתקבלות ללא התייחסות לעלויות הכרוכות בפגיעה בה. אחת הסיבות לחוסר ההתייחסות הזה נעוצה בקשיי המדידה וההערכה של מלאי ההון הטבעי, שמביאים להתעלמות ממנו ולהטיה שיטתית לטובת מה שנמדד (זרמי תפוקה) לעומת מה שלא נמדד (פחת של נכסי טבע). במונחי "הטבע כתיק השקעות", המשמעות היא מדידה של תשואה שנתית בלי לנהל מאזן נכסים – כלומר ללא מדידת מלאי, פחת וסיכון [3]. במצב זה יש תמריץ להשיג רווח כלכלי באמצעות השימוש במשאבי טבע, כלומר תוך כדי שחיקת הקרן. לנוכח חשיבות השמירה על משאבי הטבע והתלות המוחלטת בהם לעצם קיומה של האנושות נדרשים מַעבר לחשבונאות נכסים ולשיטה שמודדת עושר כולל, ואימוץ מערך החשבונאות הסביבתית-כלכלית כחלק ממערך החשבונאות הלאומית [10].
מקורות
- הלשכה המרכזית לסטטיסטיקה. 2024. חשבון זרימת חומרים 2017–2021.
- Ceglar A, Parker M, Pasqua C, et al. 2024. Economic and financial impacts of nature degradation and biodiversity loss. ECB Economic Bulletin 6/2024.
- Dasgupta P. 2021. The economics of biodiversity: The Dasgupta review. UK Government.
- Giglio S, Kuchler T, Stroebel J, and Wang O. 2024. The economics of biodiversity loss. Working paper no. 32678. National Bureau of Economic Research.
- Knot K. 2022. Propelling a graceful transition: The role of the financial system. Green Swan Conference, FSB, June 1.
- ONS. 2025. UK Natural Capital Accounts: 2025. Office for National Statistics.
- UN DESA. 2025. Chapter 21: BPM7 Chapter 20 / 2025 SNA, Chapter 21: Communicating and disseminating macroeconomic statistics, link to the UN generic statistical business process model. UN Department of Economic and Social Affairs, Statistics Division.
- UNSD. 2025a. Chapter 2. National accounts and measures of wellbeing and sustainability draft – version 7 (new chapter), Approaches to the Measurement of Wellbeing and Sustainability Conceptual Framing of Wellbeing and Sustainability. UN Statistics Division.
- UNSD. 2025b. Chapter 35. Measuring the sustainability of wellbeing Version 7 (new chapter), Global Consultation. UN Statistics Division.
- UNSD. 2025c. System of National Accounts 2025 – 2025 SNA. UN Statistics Division.

 מהדורה מודפסת